Mercato delle macchine per stringere celle solari
Indice
Risposta rapida: La stringatrice automatica per celle solari è la macchina di maggior valore e più tecnicamente impegnativa su una linea di moduli, motivo per cui il suo mercato segue la tecnologia delle celle piuttosto che la crescita generale della produzione. La capacità globale di moduli negli ultimi cicli di pianificazione si è attestata nella fascia 620 GW - 680 GW, rispetto a una cifra precedente di circa 317 GW e a una soglia di 200 GW ancora prima. La domanda di stringatrici scala con tale capacità e anche con il ricambio dei formati: ogni passaggio da full-cut a half-cut, e da half-cut a third- o four-cut, riattrezza la fase di stringatura. Poiché la stringatrice determina la potenza del modulo e il limite massimo di resa della linea, gli acquirenti raramente la acquistano solo in base al prezzo: la scelgono in base al tasso di rottura, all'accuratezza di posizionamento e alla gamma di formati di celle che la piattaforma può accettare senza una ricostruzione.
Produzione di moduli fotovoltaici · di Jerry, Ooitech
Introduzione
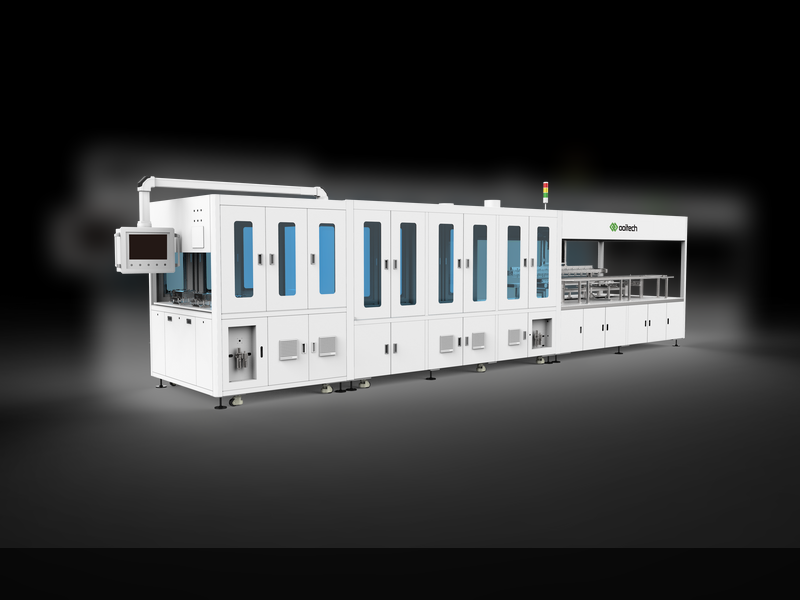
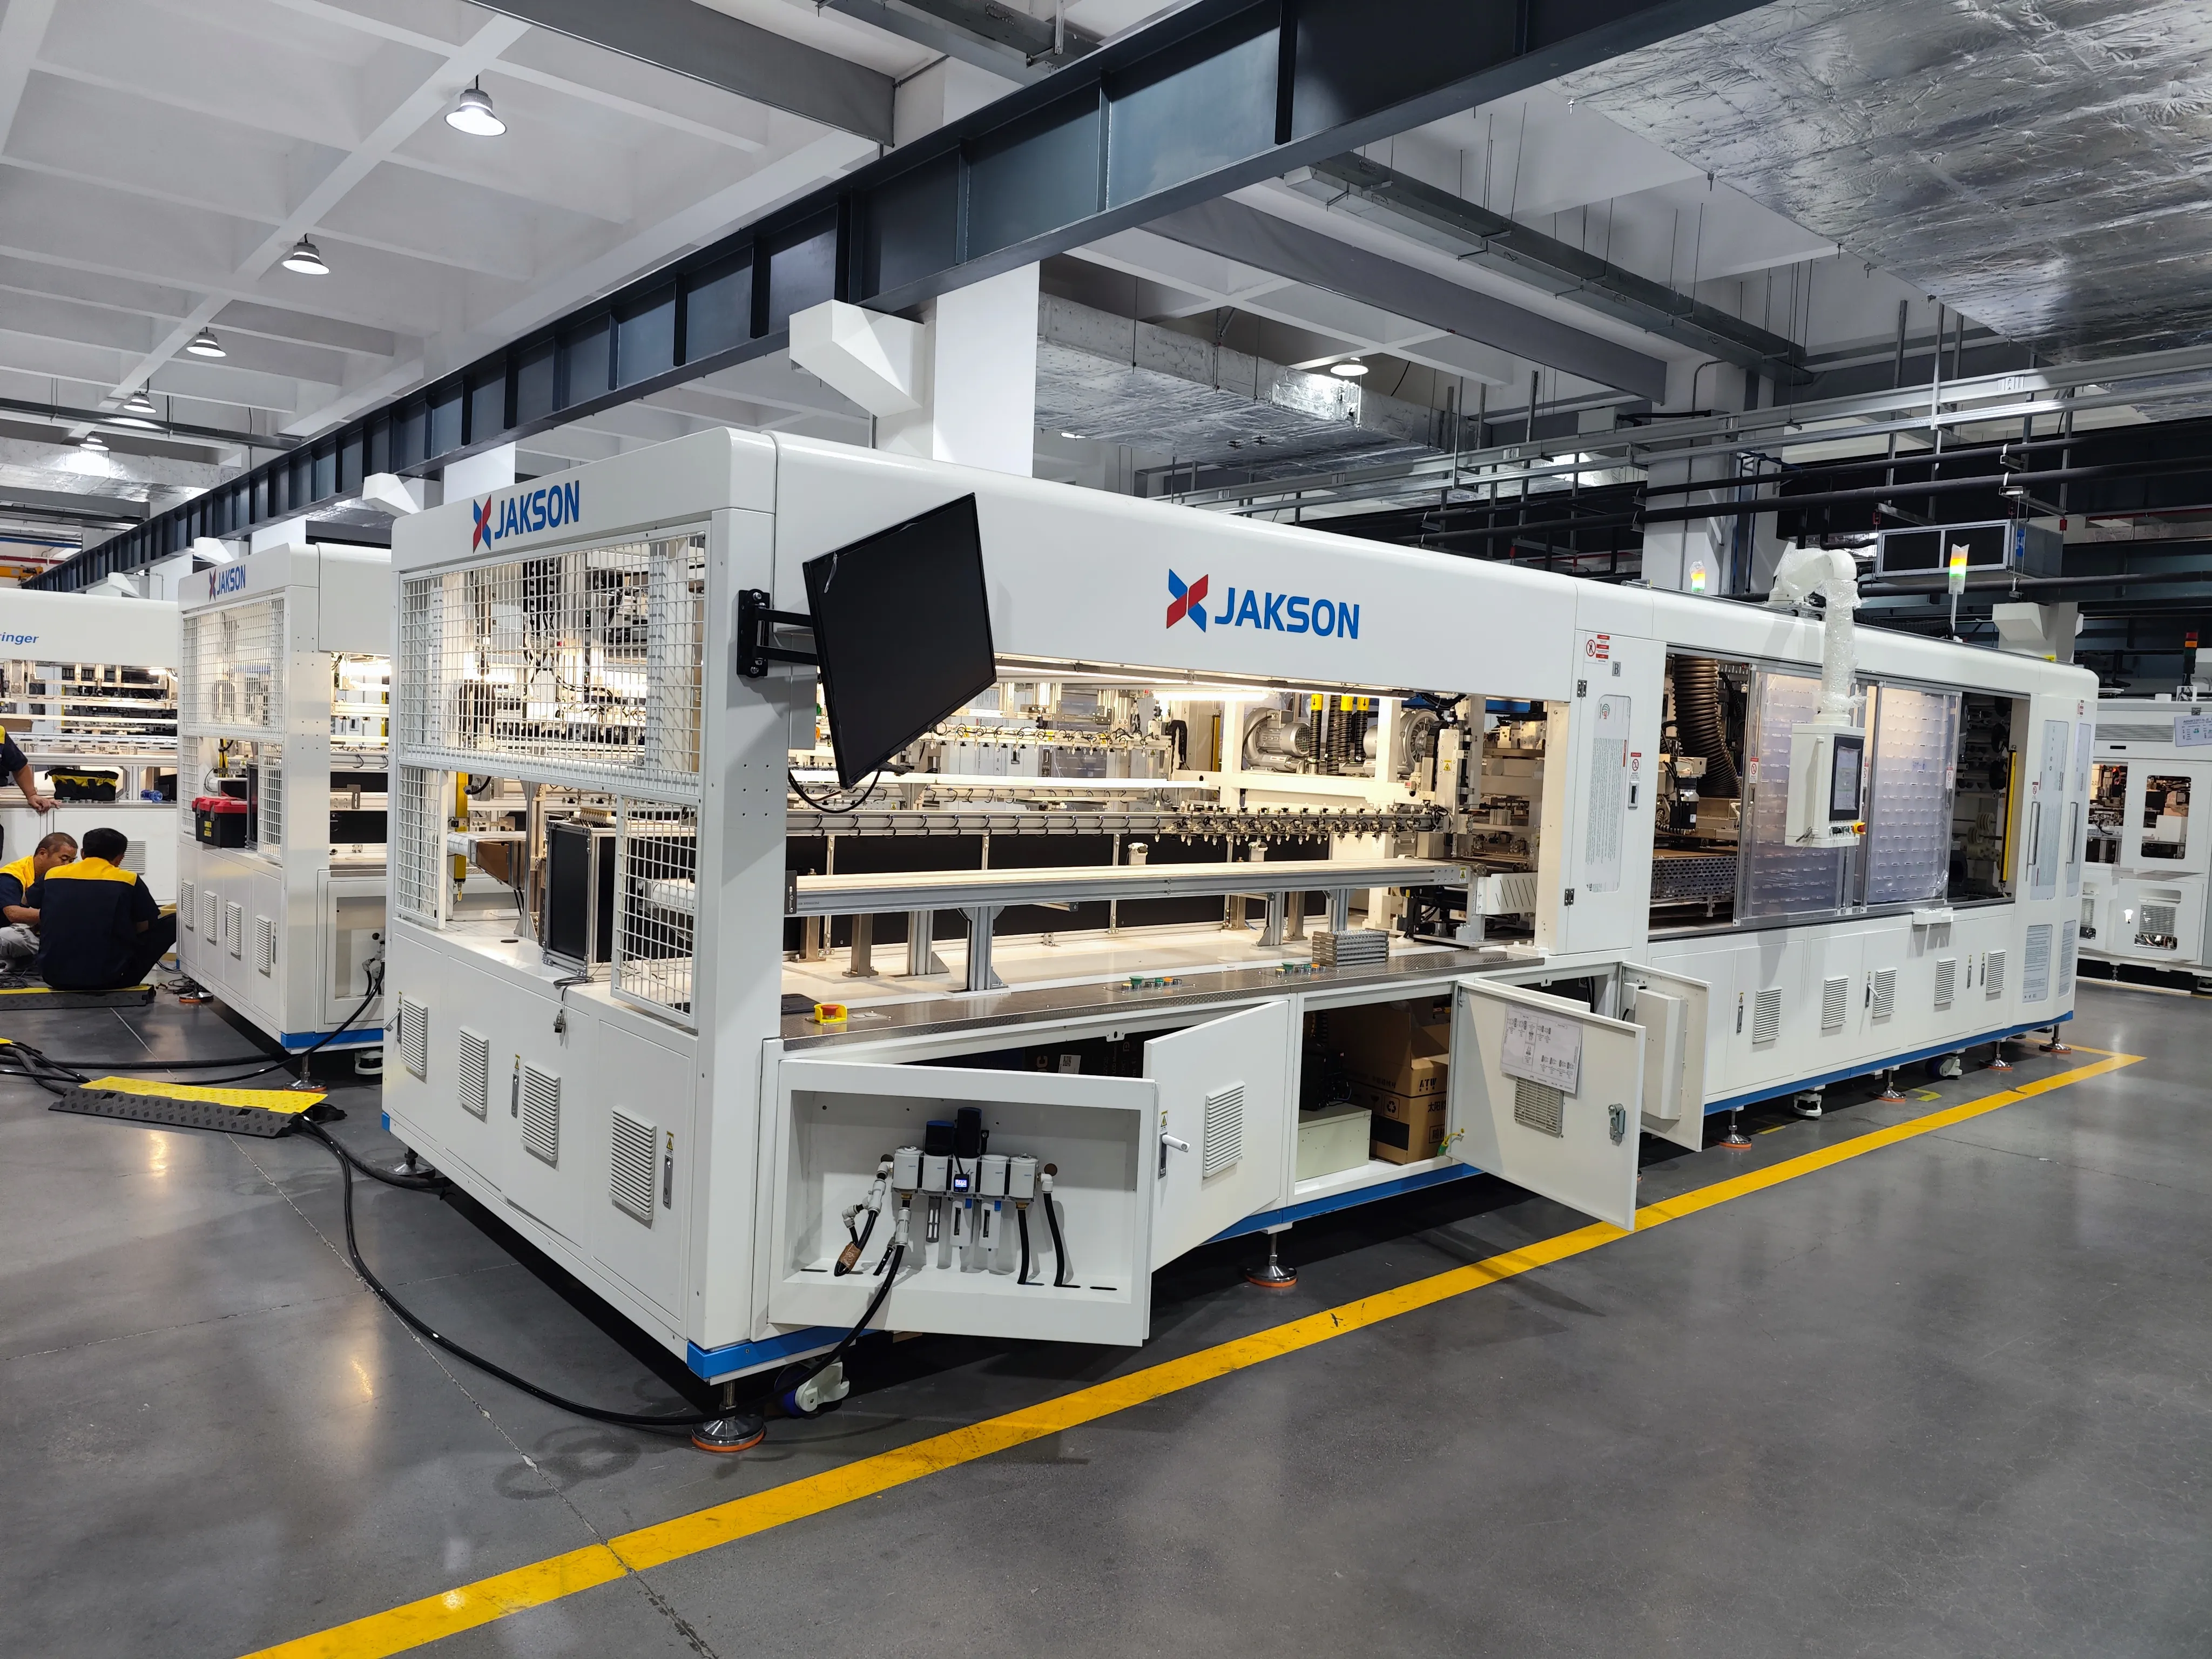
La stringer automatica per celle solari è una delle apparecchiature di maggior valore e tecnicamente più impegnative nella produzione di moduli in silicio cristallino. Gestisce l'interconnessione delle celle, la posa dei nastri, la saldatura in stringhe, il posizionamento con visione artificiale, il controllo della tensione, il rilevamento dei difetti e il trasferimento delle stringhe, e determina direttamente la potenza del modulo, la resa, il tasso di micro-crepe, l'affidabilità della saldatura e il takt di linea.
Tra il 2020 e il 2025 l'industria cinese delle stringer si è spostata rapidamente dall'era PERC verso percorsi ad alta efficienza come TOPCon, HJT, BC e 0BB. A luglio 2026 la logica di crescita è cambiata di nuovo. Il 2025 è stato un anno di picco installativo in Cina, mentre il 2026 entra in una fase di aggiustamento e consolidamento del settore. Il driver della domanda si è spostato dall'espansione di capacità grezza verso aggiornamenti tecnologici, retrofit brownfield, adattamento 0BB/BC, impianti moduli localizzati all'estero e linee flessibili piccole e medie.
Contesto industriale e ambiente di mercato
Dall'espansione di scala alla competizione sull'efficienza
Nell'ultimo decennio la linea principale del fotovoltaico globale è stata la scala, la riduzione dei costi e l'iterazione. Il PERC era un tempo dominante, ma con la sua efficienza di conversione che si avvicinava al tetto, TOPCon di tipo N, HJT e BC sono diventati il nuovo focus competitivo. Nel 2025 la Cina ha ancora guidato la produzione globale, con produzione di polisilicio, wafer, celle e moduli di circa 1,34 milioni di tonnellate, 680GW, 660GW e 620GW, ciascuno con quota globale superiore all'85%.
Tuttavia, il lato manifatturiero affronta una pressione chiara: sovraccapacità strutturale, prezzi persistentemente bassi, margini compressi e lenta uscita di capacità obsoleta. Il 2025 è ampiamente visto come il punto di svolta dall'espansione di scala verso qualità ed efficienza. Dal 2026 in poi, i produttori di moduli che investono in stringer dovrebbero valutare la compatibilità tecnologica, la resa, la riduzione dell'argento, l'affidabilità della saldatura, l'OEE, la capacità di assistenza post-vendita e il potenziale di aggiornamento al di sopra della pura velocità.
Picco delle installazioni 2025 e aggiustamento 2026
La Cina ha aggiunto circa 317 GW di fotovoltaico nel 2025, in aumento del 14% su base annua, con una capacità cumulativa che ha raggiunto circa 1.200 GW entro fine anno, in aumento del 35%. Nel primo trimestre del 2026 il nuovo fotovoltaico connesso alla rete è stato di 41,19 GW, e entro fine maggio 2026 la capacità solare totale ha raggiunto circa 1.260 GW, in aumento del 16,3%. Il mercato rimane ampio, ma il ritmo è chiaramente rallentato rispetto alla corsa del 2025. Le roadmap di settore prevedono nuove installazioni di circa 180-240 GW in Cina nel 2026, con un ritorno al canale ascendente previsto dopo il 2027.
La mercatizzazione del prezzo dell'elettricità rimodella il ritmo di espansione
La riforma del 2025 che ha spinto l'energia da fonti rinnovabili completamente nel mercato ha cambiato i modelli di ritorno degli investimenti, specialmente per il fotovoltaico distribuito. Per la produzione, questo significa che i clienti a valle si preoccupano di più del costo dei moduli, dell'efficienza, del rischio di garanzia e dell'approvvigionamento localizzato. Di conseguenza, le nuove linee greenfield su larga scala rallentano, mentre aumenta la domanda di moduli ad alta efficienza, BC, 0BB, a basso contenuto di argento e di linee localizzate all'estero.
Dimensioni del mercato e struttura della domanda
Il mercato globale sta ancora crescendo ma rallentando
La domanda di stringer è legata alla produzione di moduli, alle nuove linee, agli aggiornamenti tecnologici e ai retrofit. Nel 2025 il fotovoltaico cumulativo globale si è avvicinato a 3 TW con circa 698 GW di nuova capacità, di cui la Cina rappresenta circa il 60%. La ricerca commerciale stima il mercato globale delle attrezzature per stringer nel 2025 a circa 14,2 miliardi di RMB, in aumento di oltre il 18%, con una proiezione di circa 22 miliardi di RMB entro il 2030 a un CAGR vicino al 7%. Queste sono stime commerciali piuttosto che statistiche ufficiali, ma indicano l'ordine di grandezza: il 2025 è stato ancora sostenuto dalla domanda di moduli, mentre dopo il 2026 gli aggiornamenti e i retrofit di sostituzione guadagneranno peso.
La Cina passa dal traino di capacità all'aggiornamento strutturale
Dal 2020 al 2023 il mercato cinese dei stringer è cresciuto rapidamente, da circa 1,75 miliardi di RMB a 4,53 miliardi di RMB, trainato dall'espansione dei moduli, dall'adozione di multi-busbar, dai wafer di grandi dimensioni e dalla transizione al tipo N. Dal 2024 al 2026 la logica è cambiata, con una maggiore cautela negli investimenti di capitale. La domanda principale ora proviene dall'ottimizzazione continua delle linee TOPCon, dai retrofit PERC-to-TOPCon/BC/0BB, dai stringer dedicati BC/XBC per moduli premium, dalle attrezzature di interconnessione HJT a bassa temperatura e 0BB di fascia alta, e dalla crescente domanda di impianti localizzati all'estero che spinge le esportazioni di attrezzature cinesi.
I mercati esteri come punto di crescita chiave
Europa, Stati Uniti, India, Medio Oriente, Sud-Est asiatico e Africa stanno spingendo la produzione locale di moduli. I nuovi entranti esteri in genere non costruiscono super-fabbriche multi-GW in una volta sola; iniziano con linee da 10MW, 30MW, 60MW, 120MW, 200MW o 500MW per completare la certificazione locale, la formazione del team, lo sviluppo clienti e la validazione del mercato. Questi clienti di solito hanno budget limitati, necessitano di compatibilità con più fonti di celle, necessitano di una rapida formazione dei lavoratori locali, necessitano di un progetto chiavi in mano completo, installazione, messa in servizio, consulenza sulle materie prime e assistenza post-vendita remota, e vogliono una linea che possa produrre TOPCon/PERC mainstream mentre sperimenta anche BC/HJT. Una stringatrice fortemente compatibile, con investimento moderato e scalabile si adatta quindi alla prima fase di un nuovo impianto estero.
Percorsi tecnologici: PERC, TOPCon, BC, HJT e 0BB
PERC: grande base installata, in declino come nuovo mainstream
Il PERC ha dominato a lungo i moduli, ma entro il 2025-2026 la sua posizione per i nuovi investimenti è chiaramente in declino. Mantiene linee installate, moduli a basso costo e una certa domanda sensibile al prezzo, ma viene progressivamente sostituito da TOPCon e BC nella competizione ad alta efficienza. Dal punto di vista dell'approvvigionamento, una macchina puramente PERC non è più adatta come nucleo a lungo termine per una nuova linea; anche chi inizia con moduli PERC dovrebbe preferire attrezzature che gestiscano anche TOPCon, HJT e BC per evitare l'obsolescenza entro due o tre anni.
TOPCon: la tecnologia di volume mainstream intorno al 2026
TOPCon è la via N-type più matura e con la maggiore capacità, con circa l'87,6% di quota di mercato delle celle nel 2025. Richiede una maggiore precisione di saldatura, saldatura stabile a basso stress, adattamento a SMBB/multi-busbar/nastri sottili, supporto per formati half-cut, three-cut e rettangolari, e integrazione con test EL, posizionamento visivo, layup automatico e tracciabilità MES. Per la maggior parte dei nuovi impianti esteri, TOPCon rimane la via di prodotto principale più realistica, quindi una stringatrice deve prima garantire una produzione di massa TOPCon stabile.
HJT: alta efficienza, barriere più elevate
L'HJT offre alta efficienza, basso coefficiente di temperatura e alta bifaccialità, ma richiede maggiori investimenti e controllo di processo. Poiché gli strati di passivazione HJT sono sensibili alla temperatura, l'interconnessione spesso richiede saldatura a bassa temperatura o adesivo conduttivo, rendendo le stringatrici HJT dedicate più costose e più esigenti su team, materiali e finestre di processo. Per i nuovi entranti esteri, l'HJT può essere una capacità riservata o una direzione premium piuttosto che la linea principale iniziale.
BC/XBC: il percorso di differenziazione per moduli premium
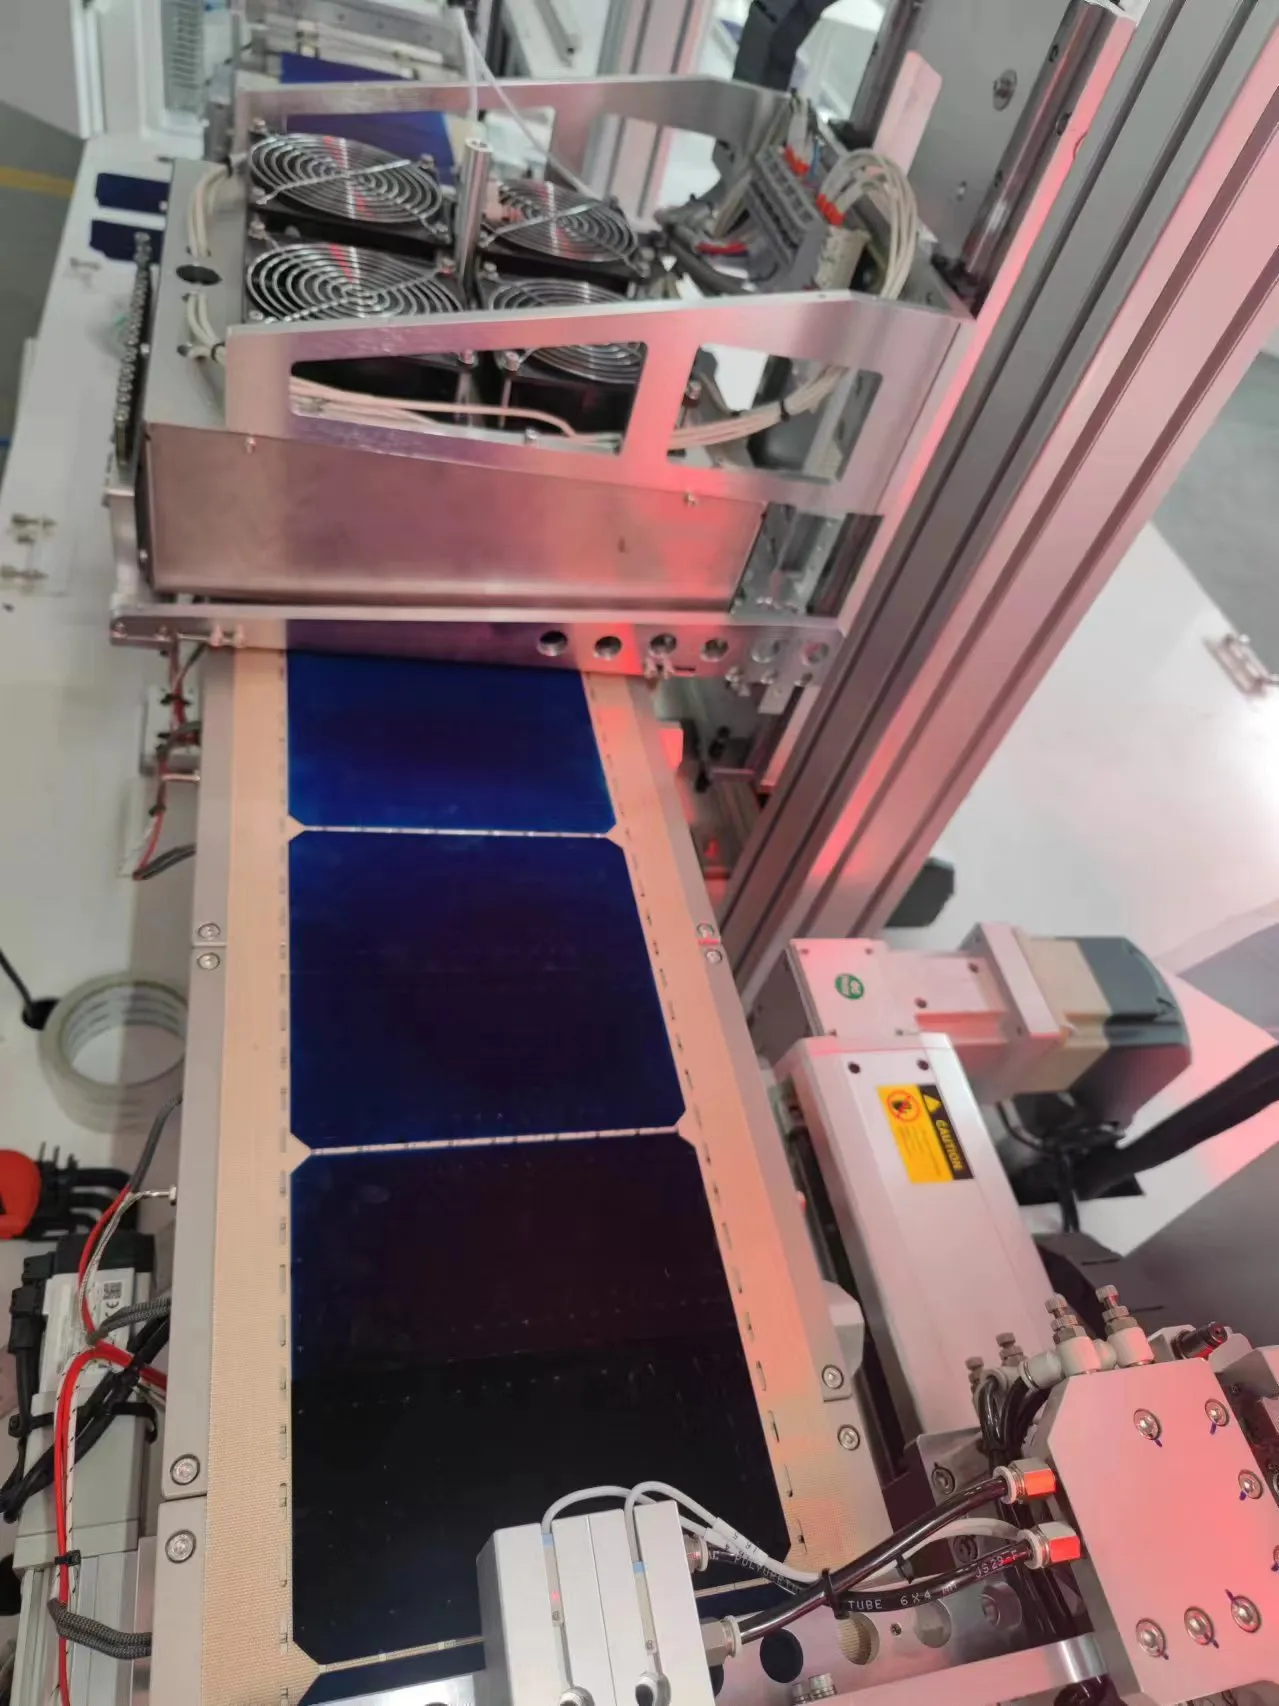
Il Back Contact posiziona sia gli elettrodi positivi che negativi sul retro della cella, riducendo o eliminando l'ombreggiamento metallico frontale per aumentare la cattura della luce frontale e migliorare l'aspetto. HPBC 2.0 utilizza un design a contatto posteriore con fronte non ombreggiato, con efficienza dei moduli commerciali fino al 24,8% e potenza fino a 670W sulla piattaforma Hi-MO X10; ABC, anch'essa una via a pieno contatto posteriore, ha raggiunto un'efficienza commerciale record del 26% sui moduli bifacciali di tipo N. IBC è la classica via a contatto posteriore interdigitato con elettrodi solo sul retro. BC impone requisiti molto diversi dalla saldatura frontale: maggiore precisione di posizionamento visivo per i complessi pattern di elettrodi posteriori, controllo più fine del percorso del nastro, pressione, temperatura e tensione, requisiti di consistenza più elevati senza busbar frontali, forte adattabilità attraverso le diverse strutture HPBC, ABC e IBC, e maggiore sensibilità a resa, affidabilità e lunga garanzia perché BC mira al mercato premium. Una stringatrice BC non è quindi un semplice aggiornamento MBB ma una riprogettazione della logica di posizionamento, saldatura, bloccaggio, trasferimento e ispezione.
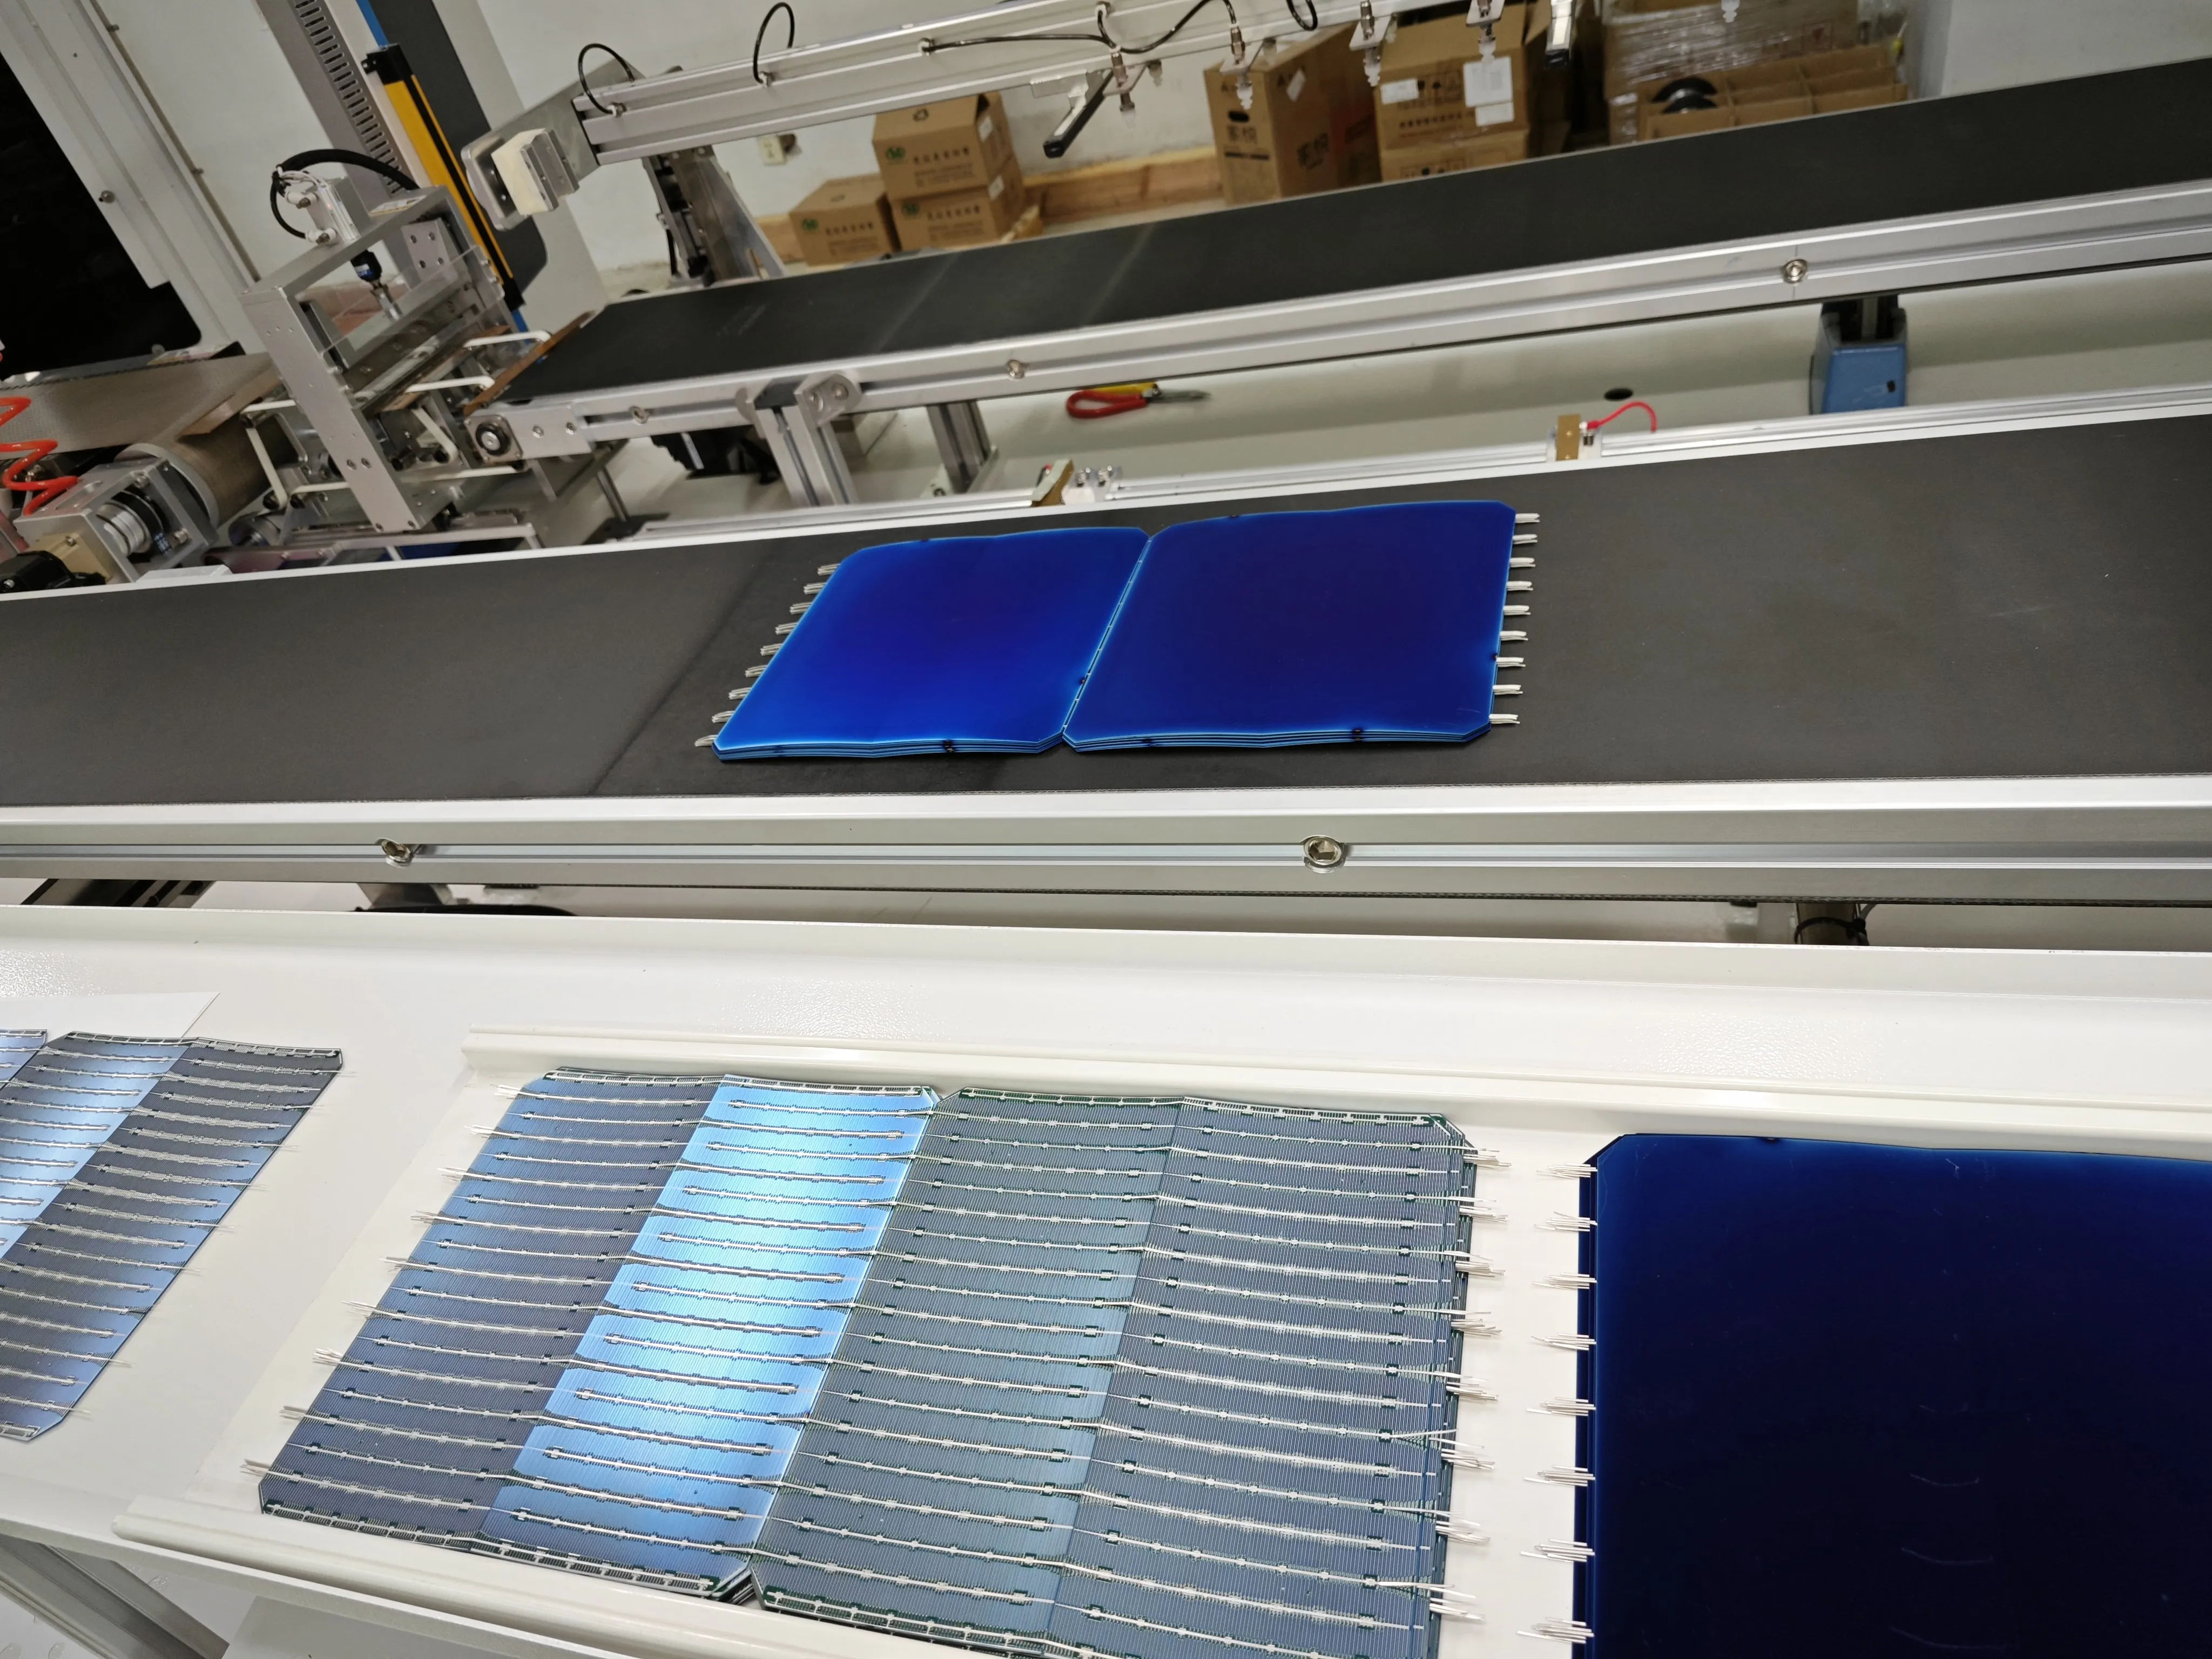
0BB: una via chiave per ridurre il consumo di argento
0BB, o tecnologia senza busbar, mira a ridurre l'uso di pasta d'argento e il costo di metallizzazione migliorando al contempo la raccolta di corrente tramite fili più fini e densi. Dal 2024 è entrata in un'accelerata industrializzazione, guidando aggiornamenti su stringer, ribbon, incapsulantes, attrezzature di ispezione e riparazione. Richiede maggiore precisione di posizionamento, controllo stabile della tensione del filo fine, percorsi di serraggio e saldatura più complessi, ispezione EL e aspetto più rigorose e processi di riparazione più difficili. Per i primi clienti esteri 0BB può essere una direzione di aggiornamento riservata, ma la piattaforma dell'attrezzatura dovrebbe idealmente consentire compatibilità o aggiornamento successivo.
Evoluzione dei parametri della stringatrice
Produttività e precisione
In cinque anni la velocità della stringatrice è aumentata da 1.000 a 2.000 pezzi/ora fino a 6.000 a 10.000 pezzi/ora e oltre, con modelli ad alta velocità mainstream intorno a 6.800 a 8.000 pezzi/ora. Ma la velocità non è l'unica metrica. Per un nuovo impianto all'estero, stabilità, difficoltà di messa in servizio, resa, tempo di formazione e risposta post-vendita spesso contano più della velocità di picco; una macchina veloce con una finestra di processo stretta, personale difficile da formare o ricambi lenti può fornire un OEE reale inferiore al suo valore di progetto. Anche i requisiti di precisione sono aumentati notevolmente: PERC richiedeva un posizionamento relativamente lasco, mentre TOPCon, SMBB, BC e 0BB richiedono una precisione molto più rigorosa. BC in particolare, con elettrodi solo posteriori, richiede riconoscimento del pattern posteriore, doppio posizionamento del bordo della cella e del pattern degli elettrodi, controllo stretto del posizionamento del nastro, pressione costante della testa di saldatura e identificazione dei difetti EL post-saldatura.
| Parametro | Intervallo tipico / Requisito |
|---|---|
| Produttività | Circa 6.800 a 8.000 pezzi/ora (alta velocità) |
| Dimensioni celle | G1, M6, M10, M12, metà/terzo/rettangolare |
| Tipi di ribbon | Filo tondo e nastro piatto |
| Percorsi tecnologici | PERC, TOPCon, HJT, BC |
| Compatibilità BC | HPBC 1.0/2.0, ABC 1.0/2.0, IBC |
| Ispezione | EL e posizionamento con visione artificiale |
Compatibilità ribbon: perché sia tondo che piatto sono importanti
Il ribbon è un materiale di interconnessione chiave. I moduli convenzionali usano principalmente nastro piatto, mentre i moduli multi-busbar, SMBB, 0BB e ad alta efficienza spingono sempre più verso ribbon tondi, sagomati e ultra-fini. Il ribbon tondo aiuta la riflessione ottica e la raccolta di corrente, mentre il nastro piatto è maturo e stabile nei processi tradizionali. Il supporto sia per ribbon tondo che piatto è importante per i nuovi entranti all'estero perché spesso affrontano catene di approvvigionamento instabili per celle e ribbon. Le attrezzature a singolo ribbon limitano i successivi cambi di fornitore o di percorso, quindi la doppia compatibilità riduce il rischio di approvvigionamento delle materie prime, il rischio di cambio percorso, il rischio di cambio specifiche ordine, il rischio di futuri aggiornamenti SMBB/BC/0BB e la pressione sulle scorte di ricambi.
Compatibilità multi-percorso
Dopo il 2026 la stringatrice di maggior valore non è una macchina a percorso singolo ma una piattaforma flessibile che copre celle PERC, TOPCon, HJT e BC nelle dimensioni G1, M6, M10 e M12. Attrezzature che già dimostrano stringatura BC compatibile con TOPCon e HJT, e si adattano a celle HPBC, ABC e IBC, consentono al cliente di eseguire produzione di volume PERC/TOPCon riservando lo sviluppo premium BC/HJT, il che si adatta bene a impianti esteri in fase iniziale e a produzione pilota multi-percorso.
Panorama competitivo
Il mercato globale ha un chiaro leader nella stringatura ad alta velocità, che serve oltre 1.000 basi produttive con una quota superiore al 60% e tutti i primi dieci fornitori di moduli come clienti, forte nelle macchine ad alta velocità, nella validazione di livello superiore e nelle riserve per retrofit 0BB, ma più adatto a clienti ben finanziati che costruiscono linee premium da GW. Altri attori offrono una forte automazione dell'intera linea e layout multi-route per grandi aziende e aggiornamenti di produzione intelligente, oppure stringatori multi-busbar che raggiungono 9.500-10.000 pezzi/ora con riconoscimento assistito da IA, ispezione EL e visiva per clienti con team tecnici capaci, oppure una profonda competenza di nicchia nella saldatura a infrarossi e nell'integrazione di stringhe tagliate. Posizionati diversamente, i fornitori chiavi in mano focalizzati sui clienti esteri enfatizzano l'avvio di linee di piccola e media scala, la fornitura di materie prime, la combinazione di attrezzature, la formazione, l'installazione e la messa in servizio, offrendo soluzioni a fasi da pochi MW a diverse centinaia di MW, consentendo ai clienti di iniziare con linee semi-automatiche a rischio inferiore e di aggiornarsi gradualmente, con un ultimo stringatore BC compatibile con le route PERC, TOPCon, HJT e BC per mercati in cui la scelta tecnologica è ancora incerta.
Andamento dei prezzi e costi di approvvigionamento
Stratificazione dei prezzi
I prezzi degli stringatori variano ampiamente in base al livello di automazione, alla produttività, alla compatibilità delle route, al sistema di visione, al processo di saldatura, ai moduli di ispezione, al marchio e all'assistenza post-vendita.
| Tipo | Applicazione | Caratteristica del prezzo |
|---|---|---|
| Manuale / semi-automatico | Laboratorio, piccoli lotti, budget ridotto | Basso investimento, dipendente dalla manodopera |
| Full-auto standard | PERC/TOPCon convenzionale | Maturo, altamente competitivo |
| MBB/SMBB ad alta velocità | TOPCon su larga scala | Takt elevato, costo più alto |
| Bassa temperatura HJT | Moduli premium HJT | Processo complesso, prezzo elevato |
| Dedicato BC/XBC | HPBC, ABC, IBC | Alta barriera, adattamento personalizzato |
| Stringatore 0BB | Route di riduzione dell'argento | Premio tecnologico chiaro |
Nel 2026 i prezzi non stanno aumentando o diminuendo in modo uniforme, ma stanno chiaramente divergendo: le attrezzature convenzionali PERC/TOPCon affrontano una concorrenza intensa e pressioni sui prezzi, mentre BC, 0BB e HJT mantengono premi grazie alle barriere tecniche.
Costo reale e valore all'estero
Gli acquirenti esteri devono guardare oltre il prezzo della macchina al costo dell'intero ciclo di vita: acquisto, spedizione e dogana, installazione e messa in servizio, attrezzature e ricambi, formazione dei lavoratori, perdite di avviamento, adattamento dei consumabili per nastro, celle e flusso, tempi di fermo per riparazioni e costi di aggiornamento successivi. Per i primi impianti esteri, l'articolo più costoso è spesso il secondo investimento dopo aver scelto la strada sbagliata. Una stringer compatibile con più percorsi, sebbene prezzata sopra una macchina PERC semplice, comporta un rischio di ciclo di vita inferiore e supporta meglio un percorso di avvio-poi-aggiornamento in cui la produzione PERC/TOPCon genera flusso di cassa prima che i moduli premium BC vengano sviluppati sulla stessa piattaforma.
Domanda di R&S e linee piccole
Con la diversificazione dei percorsi, i centri di R&S, i laboratori universitari, i piccoli impianti di moduli e gli impianti pilota esteri necessitano sempre più di stringer piccoli che diano priorità a compatibilità, flessibilità e validazione del processo rispetto alla velocità massima. Tali macchine dovrebbero offrire compatibilità con celle di più dimensioni, adattamento MBB/SMBB/BC/IBC, temperatura, pressione e velocità regolabili, prove su piccoli lotti, registrazione dati e tracciabilità, cambio rapido, interfacce semplici e bassa manutenzione. I clienti esteri in fase iniziale e di R&S condividono esigenze: incertezza sul tipo di cella principale futuro, cambi frequenti, validazione di diverse combinazioni di nastro, incapsulante e celle, esperienza limitata del team e preferenza per una produzione stabile su piccola scala prima di scalare. Una piattaforma unica compatibile con PERC, TOPCon, HJT, HPBC, ABC e IBC e che supporta nastro tondo e piatto può coprire R&S, pilota e produzione di volume iniziale all'estero.
Guida alle decisioni di acquisto
| Tipo di cliente | Strategia consigliata |
|---|---|
| Produttore cinese di moduli GW di alto livello | Linee dedicate ad alta velocità TOPCon/0BB/BC |
| Produttore estero maturo di moduli | TOPCon ad alta automazione più piattaforma di aggiornamento BC |
| Nuovo entrante estero | Stringer flessibile per PERC/TOPCon/HJT/BC |
| Istituzione di R&S | Unità piccola, multi-parametro, altamente compatibile |
| Acquirente sensibile ai costi | Compatibile PERC/TOPCon ora, riserva aggiornamento BC |
| Produttore premium di moduli per tetti | Focus su percorsi HPBC, ABC, IBC BC |
Un percorso a fasi è adatto a chi entra per la prima volta nei mercati esteri: fase uno, una linea pilota da 10 a 60MW per formare il team, padroneggiare il processo e costruire le vendite locali, con attrezzature stabili, facili da mantenere e compatibili; fase due, un upgrade a una linea di crescita da 60 a 200MW che introduce il TOPCon mainstream e testa BC e piccoli ordini premium; fase tre, espansione oltre 300-600MW con attrezzature TOPCon, BC, HJT o 0BB specifiche per la rotta. Prima dell'acquisto, confermare le dimensioni delle celle supportate come M10, M12 e rettangolari, il supporto per HPBC 1.0/2.0, ABC 1.0/2.0 e strutture IBC, la saldatura ordinaria TOPCon/PERC/HJT, il supporto per nastro tondo e piatto, la gamma di specifiche del nastro, l'intervallo di temperatura di saldatura e la precisione di controllo, i tempi di cambio, la resa, la rottura e le metriche di resistenza alla pelatura, l'ispezione EL o visione integrata, la diagnostica remota e l'aggiornamento software, i tempi di consegna dei ricambi all'estero e i consigli sul pacchetto di processo per celle, nastro, incapsulante e flusso.
Analisi dei Rischi
Il rischio di percorso rimane poiché BC, HJT e 0BB evolvono rapidamente con grandi differenze strutturali tra i produttori, quindi evitare di legarsi a un singolo percorso; una maggiore compatibilità riduce questo rischio. Il rischio di domanda aumenta poiché nel 2026 le aggiunte cinesi calano dal picco del 2025 e il mercato globale cresce in modo più razionale, quindi costruire capacità per fasi in base a ordini, certificazione, politica locale e finanziamento piuttosto che sovracostruire. Il rischio della catena di fornitura è elevato all'estero per celle, ribbon, vetro, EVA/POE, telai e junction boxes, quindi le attrezzature devono accettare più combinazioni di materiali. Il rischio di formazione è significativo perché lo stringing è ad alto contenuto di processo, e senza ingegneri di processo esperti anche le macchine premium possono subire bassa resa, alta rottura, saldature fredde o disallineate e fermi macchina. Il rischio post-vendita è decisivo: gli acquirenti devono confermare diagnosi remota, documentazione in inglese, liste di pezzi di ricambio, formazione video, installazione in loco e supporto a lungo termine, poiché la velocità di risposta spesso determina il ritmo del ramp-up.
Conclusione
A partire da luglio 2026 l'industria delle stringatrici è entrata in una nuova fase: l'espansione ha guidato il 2020-2023, il cambio di rotta accelerato ha caratterizzato il 2024-2025, e dal 2026 in poi si combinano consolidamento industriale, aggiornamenti tecnologici, retrofit di impianti esistenti e localizzazione all'estero. TOPCon rimane la rotta di volume mainstream, BC/XBC è la direzione premium chiave, HJT mantiene il suo vantaggio di efficienza a costi e barriere più elevati, e 0BB rappresenta la tendenza di riduzione dell'argento e aggiornamento dell'interconnessione. Per gli acquirenti nel 2026 la priorità non è la velocità grezza ma una piattaforma con adattabilità a lungo termine, valutata in base a compatibilità multi-rotta, compatibilità del nastro, adattamento BC, saldatura a basso stress, posizionamento visivo, stabilità della resa, efficienza di cambio, post-vendita e potenziale di aggiornamento. Le parole chiave per l'approvvigionamento di stringatrici nel 2026 sono compatibilità, flessibilità, basso rischio, aggiornabilità e idoneità all'estero.
Il Punto di Vista di Ooitech
In qualità di fornitore globale di linee di produzione di pannelli solari focalizzato su linee chiavi in mano per la produzione di moduli (non celle), Ooitech considera la decisione sul stringer del 2026 fondamentalmente una questione di copertura del rischio piuttosto che una gara di velocità. Per i nuovi entranti all'estero che costruiscono linee da 10 a 200 MW, un stringer BC che supporta nativamente nastro tondo e piatto e si adatta a strutture PERC, TOPCon, HJT e a contatto posteriore come HPBC, ABC e IBC consente a un impianto di generare flusso di cassa sul volume mainstream di tipo N, mantenendo al contempo una porta a basso costo aperta verso la produzione premium BC sulla stessa piattaforma, il che è molto più economico che riacquistare attrezzature dopo una scommessa sbagliata sulla rotta. I lettori che vogliono vedere come questi processi di stringatura e di linea completa funzionano realmente sul campo sono invitati a seguire e iscriversi al canale YouTube di Ooitech all'indirizzo www.youtube.com/ooitech per ulteriori approfondimenti sulle fabbriche solari.